INFLAZIONE E AUMENTO DELLE PENSIONI
(una nota di Fabrizio Carta dicembre 2023)
Nel prossimo mese di gennaio 2024, i pensionati riceveranno gli aumenti previsti dall’applicazione dei tassi di perequazione indicati nel decreto del Governo. Tale rivalutazione è ovviamente solo una parziale copertura rispetto all’inflazione e produce aumenti apparentemente consistenti, ma che, non solo sono inferiori all’inflazione, ma nettamente peggiorativi per le pensioni medie superiori a 4 volte quella minima ,perché ad esse si applica solo una parte della percentuale di rivalutazione.
Per capire meglio il provvedimento del Governo, occorre fare una breve cronistoria.
Il più favorevole meccanismo previsto dalla 388/2000, dopo essere stato accantonato da numerosi Governi negli anni passati, era stato rinegoziato dal sindacato con il Governo Gentiloni. Nella successiva legislatura nuovamente fu messo da parte dai Governi insediatisi, salvo poi essere ripristinato dal Governo Draghi, con un decreto del novembre 2021.
Secondo questo meccanismo, nel 2022, tenendo conto che, inizialmente il tasso di perequazione era stato stabilito al 1,70% le pensioni erano state rivalutate del:
- 1,70% (100%) per quelle inferiori a 4 volte l’importo della pensione minima. ( fino a € 2062,00)
- 1,53% (90%) per quelle tra 4 e 5 volte il minimo. (da € 2062,00 fino a € 2577,00).
- 1,27% (75%) per quelle superiori a 5 volte il minimo.
Successivamente in sede di conguaglio il tasso di perequazione era stato calcolato al 1,90% con gli aggiustamenti per tutte le aliquote.
Questo criterio, più favorevole ai pensionati, è stato però abbandonato dal Governo della Meloni con l’aggravante che in questi ultimi due anni, l’inflazione è diventata molto elevata e quindi rivalutare meno alcune pensioni, rispetto al tasso di perequazione, è un danno molto maggiore, rispetto al passato. Nel 2023 viene calcolato un tasso di perequazione pari al 7,3% diventato poi 8,1% in sede di conguaglio, pagato nel cedolino pensione di dicembre 2023.
Meccanismo replicato per il 2024, per il quale è stato indicato un tasso di perequazione pari al 5,4%, salvo poi verifica di fine anno.
Ora, se le pensioni basse al di sotto di quattro volte il minimo, hanno avuto un tasso di rivalutazione intero, seppure inferiore all’inflazione reale, quelle al di sopra hanno una perdita piuttosto rilevante rispetto ai criteri della 388/2000 applicati nel 2022.
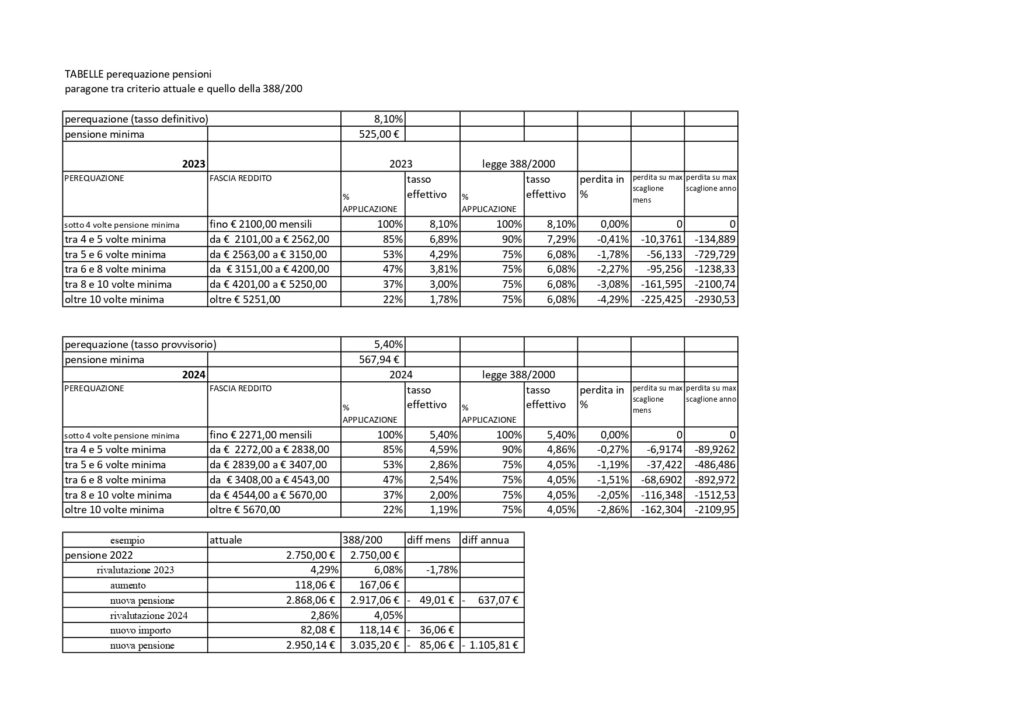
Perdite ci sono per tutti coloro che superano di più di 4 volte la pensione minima ma, come esempio si può prendere un pensionato che percepiva nel 2022 una pensione mensile di € 2750,00, buona ma sicuramente non altissima. Al netto circa € 1920,00.
Nel 2023 vede la sua pensione rivalutata del 53% del tasso di perequazione (8,1%) quindi solo del 4,29% anziché del 75% ( 6,08%) come sarebbe accaduto con il criterio della 388/2000. Un aumento quindi di 118 euro mensili anziché di 167,00 euro mensili, con una perdita annua di 637,00 euro annui.
La stessa pensione, diventata nel 2023 di € 2868,00 vedrà un aumento del 2,862% anziché del 4,05%. Quindi riceverà solo 82 euro di aumento contro i 118 euro che avrebbe ricevuto con il criterio della 388. Una perdita cumulata nei due anni di oltre mille euro annui, con il doppio effetto di un costante calo del suo tenore di vita e di un appiattimento del valore delle pensioni a scapito di quelle medio alte. Può essere una scelta ma sarebbe più corretto rendere più esplicito che si vuole fare cassa sui pensionati.
Allegata una tabella esemplificativa.


Lascia un commento